

Sallie Mae报告藏了口径陷阱: 美本支出涨10%只是表象,中国自费生正被挤进“无补贴10万刀时代”
图片来源于:Sallie Mae官网
2026年8月12日,美国最大的学生贷款机构 Sallie Mae 发布年度调研报告《How America Pays for College 2026》(由益普索 Ipsos 于2026年4月22日至5月26日访问1,000名本科在读学生与1,000名本科生家长)。
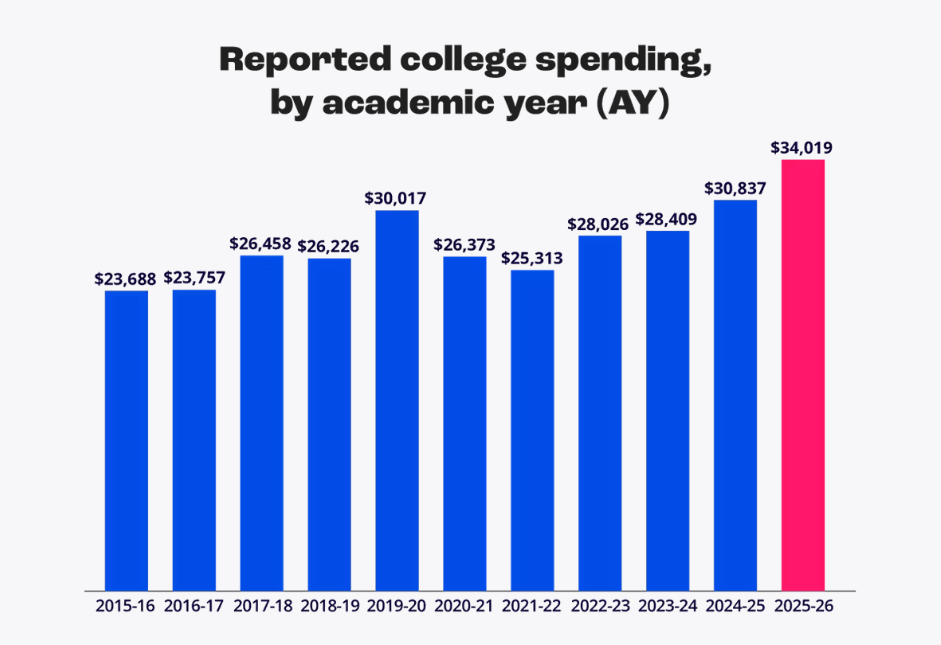
图片来源于:Sallie Mae官网
报告显示:2025—2026学年,美国家庭为读本科平均支出 34,019美元,上一学年为30,837美元,同比上涨约10%。
 图片来源于:Sallie Mae官网
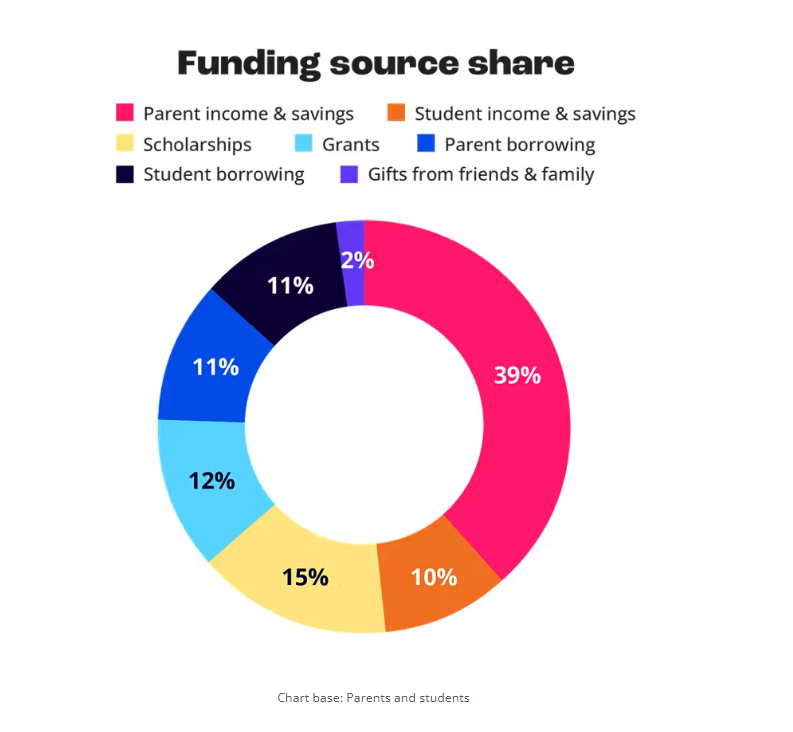
支出来源结构为:家长收入与储蓄 39%、学生收入与储蓄 10%、奖学金15% & 助学金12%、学生贷款11%、家长贷款11%亲友馈赠2%。同期,79%的受访家庭因为价格原因把某些学校直接排除在考虑范围之外;但仍有91%认为高等教育是对学生未来的投资。
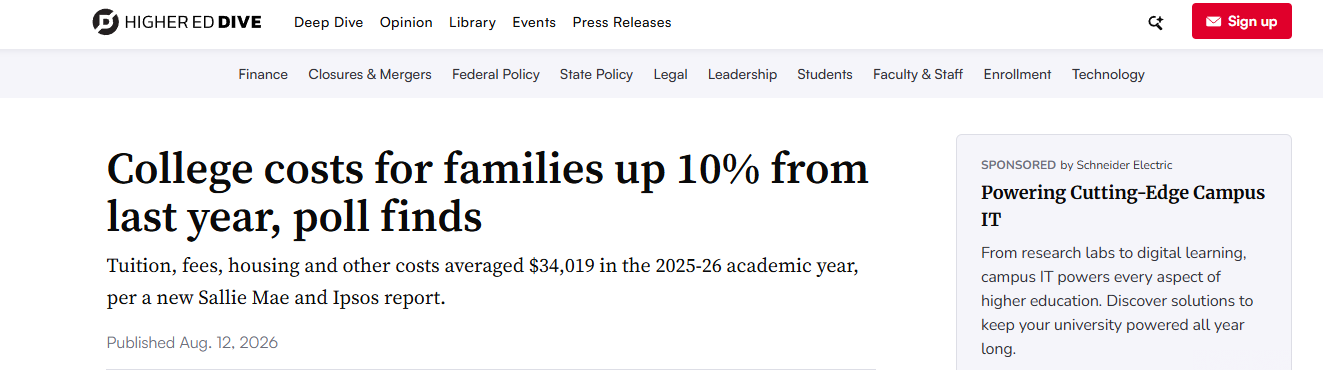
图片来源于:Higher Ed Dive 官网
Higher Ed Dive 同日报道并补充了另一背景:自2026年7月1日起,据联邦学生援助政策 Parent PLUS 贷款被限制为每名学生每年2万美元、累计6.5万美元,Grad PLUS 则对新借款人取消。
二、帮帮留学解读:三个容易被误读的口径
第一,34,019美元不是中国家庭的预算参考值。
这是美国本土家庭在扣除27%奖助、并用上22%贷款额度之后的"实付净成本"。而联邦助学贷款、Pell 助学金以及多数院校的 need-based 财政援助,对国际学生并不开放。中国自费家庭的真实参照系更接近院校公布价(Cost of Attendance)——据 College Transitions 汇总,2025—2026学年已有多所美国名校的公布年度总成本突破10万美元(如佩珀代因101,450美元、韦尔斯利100,541美元),南加大99,225美元、斯坦福96,513美元。
第二,涨的是"综合口径"而非单一学费。
34,019美元包含学费、杂费、住宿与其他就读成本,因此汇率、通胀与住宿市场都会叠加进来。做规划时只看"第一年学费"必然低估。
第三,联邦贷款收紧会让院校自有奖助的争夺更激烈。
Parent PLUS 封顶后,美国本土中产家庭对 merit-based 奖学金的需求上升,这对同池竞争的国际申请人不是利好信号。
三、给美本申请家庭的四条行动建议:
按"四年总预算"倒排,而不是看第一年账单。
· 建立一张含学费、住宿、保险、机票、生活费与逐年上调预期的四年表,再回头筛选校名单。
· 区分 Net Price Calculator 与国际生政策
多数院校的净价计算器只面向美国公民与永久居民;国际生应直接查院校的 international financial aid 页面与 merit scholarship 条款。
· 把奖学金截止日写进申请时间线
部分院校的奖学金评审有更早的截止节点(如范德堡大学官网招生政策:标化可选申请者在12月1日前提交仍可被考虑 merit aid),错过就只剩全额自费一条路。
· 同步核对资金证明
据 DHS 新规F-1(D/S 制度终结)将于2026年9月15日生效,I-20 签发与后续 I-539 延期均需资金证明,预算规划已经与身份合规直接挂钩。
四、多国联申:成本结构上的天然对冲
帮帮留学一直主张"美国Top50高端申请 × 多国联申规划",成本正是其中一条硬逻辑:
英国本科三年制,英国与港五及新加坡的授课型硕士多为一年制,总时长与总成本结构本就不同于美国四年制;2+2名校直升则把前两年成本前置在国内完成。
把英港新的申请节点与美本 ED/EA 时间线并行排布,家庭在录取季拿到的不只是多一个 offer,而是多一组可比价的方案——这在费用连年上涨的周期里,比"押注一所"更稳。